Mejora tu score de crédito
Las acciones legítimas se concentran en pagar a tiempo, reducir saldos, revisar errores, limitar solicitudes innecesarias y construir un historial estable.
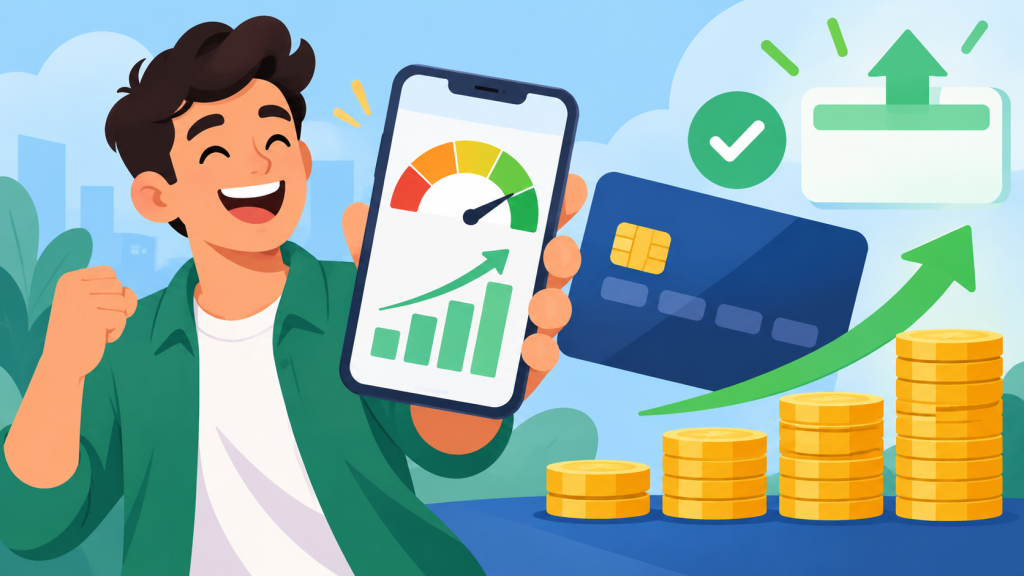
VER LOS PASOS →MEJORAR TU HISTORIAL →EVITAR ERRORES →El score de crédito resume parte del riesgo que un sistema o una entidad ve en tu historial. Mejorarlo puede ayudarte a presentar un perfil más sólido, pero no existe un truco que garantice un aumento de límite porque cada banco también analiza ingresos, deuda, comportamiento interno y sus propias políticas.
Las acciones más consistentes son menos llamativas: pagar todas las obligaciones a tiempo, reducir saldos de tarjetas, revisar el historial en busca de errores, evitar muchas solicitudes nuevas en poco tiempo y mantener cuentas saludables a lo largo del tiempo.
La utilización del crédito es especialmente importante en modelos que consideran cuánto de tu límite disponible estás usando. Mantener saldos más bajos suele ser mejor que acercarte de forma constante al máximo disponible.
También conviene separar dos objetivos: mejorar el score y conseguir un límite mayor. Un score mejor puede ayudar en algunas evaluaciones, pero el emisor no está obligado a aumentar tu límite y puede considerar factores que no forman parte del score.
Por eso una estrategia responsable busca mejorar la salud financiera en general y no perseguir una cifra específica de forma desesperada.
- Paga todas las cuentas a tiempo.
- Reduce saldos y utilización.
- Revisa errores en tu historial.
- Limita solicitudes innecesarias.
- Ninguna acción garantiza un aumento de límite.
Acciones que suelen ayudar al historial
Paga antes de la fecha límite, automatiza recordatorios y regulariza cuentas atrasadas. El historial de pagos suele ser uno de los factores de mayor peso en modelos de score.
Después, enfócate en reducir saldos de tarjetas y evitar acumular deuda nueva que dificulte los pagos mensuales.
VER LOS PASOS →Errores que pueden frenar tu progreso
Solicitar muchas líneas de crédito en poco tiempo puede generar consultas y nuevas cuentas que algunos modelos consideran. Cerrar cuentas antiguas sin evaluar el efecto también puede alterar tu perfil.
Otro problema frecuente es ignorar información incorrecta en el reporte. Si existe un dato que no te pertenece, utiliza el proceso oficial de disputa o corrección.
VER LOS PASOS →No pagues a empresas que prometan “subir el score en 24 horas” mediante métodos secretos. Los cambios legítimos dependen de información real y de cómo se actualizan los registros.
Evita endeudarte solo para “crear movimiento”. Tomar crédito que no necesitas puede aumentar costos y no garantiza una mejora.
Si quieres pedir un límite mayor, revisa primero si tu ingreso, deuda y comportamiento de pago han mejorado. Incluso así, la decisión final pertenece al emisor.
La mejora del score suele requerir tiempo porque los acreedores reportan información en ciclos. No te alarmes por cambios pequeños de un día a otro.
Crear un presupuesto también ayuda indirectamente: si sabes cuánto puedes pagar, es más fácil evitar atrasos y saldos elevados.
La mejora del score suele requerir tiempo porque los acreedores reportan información en ciclos. No te alarmes por cambios pequeños de un día a otro.
Crear un presupuesto también ayuda indirectamente: si sabes cuánto puedes pagar, es más fácil evitar atrasos y saldos elevados.
La mejora del score suele requerir tiempo porque los acreedores reportan información en ciclos. No te alarmes por cambios pequeños de un día a otro.
Crear un presupuesto también ayuda indirectamente: si sabes cuánto puedes pagar, es más fácil evitar atrasos y saldos elevados.
La mejora del score suele requerir tiempo porque los acreedores reportan información en ciclos. No te alarmes por cambios pequeños de un día a otro.
Crear un presupuesto también ayuda indirectamente: si sabes cuánto puedes pagar, es más fácil evitar atrasos y saldos elevados.
La mejora del score suele requerir tiempo porque los acreedores reportan información en ciclos. No te alarmes por cambios pequeños de un día a otro.
Crear un presupuesto también ayuda indirectamente: si sabes cuánto puedes pagar, es más fácil evitar atrasos y saldos elevados.
Preguntas frecuentes
¿Pagar a tiempo ayuda al score?
Sí, el historial de pagos suele ser uno de los factores más importantes.
¿Usar menos del límite puede ayudar?
En modelos que consideran utilización, saldos más bajos suelen ser favorables.
¿Un score mejor garantiza más límite?
No. El límite depende también de ingresos, deuda y políticas del emisor.
¿Debo cerrar una tarjeta que no uso?
No automáticamente. Antes evalúa el impacto en antigüedad y crédito disponible.
¿Muchas solicitudes pueden afectar?
Pueden influir en algunos modelos y además aumentar el riesgo de endeudamiento.
¿Puedo corregir un error en mi historial?
Sí. Utiliza el procedimiento oficial de la oficina de crédito o entidad correspondiente.
En la segunda página encontrarás el desarrollo completo y los pasos principales.
VER LOS PASOS →