5 maneiras de conseguir um empréstimo com crédito ruim
Anúncios
Ter um histórico de crédito ruim dói mais quando você mais precisa de dinheiro.
Você atrasou alguns pagamentos, pagou apenas o mínimo do cartão de crédito, talvez uma dívida tenha ido para cobrança… e agora, quando surge uma verdadeira emergência, os bancos te bloqueiam. Você ouve “solicitação rejeitada” e a sensação é clara: você está preso.
Anúncios
Mas a verdade incômoda é esta: o problema não é apenas o seu histórico de crédito; é a urgência. Quando você precisa de dinheiro hoje e seu crédito está ruim, todos os tipos de "ofertas" começam a aparecer: empréstimos exorbitantes, contratos obscuros, credores prometendo aprovação em minutos em troca de taxas de juros impossíveis.
Se você não entende como o mundo funciona, é muito fácil tentar resolver seus problemas com um empréstimo... e acabar se afundando ainda mais. Por isso, falar sobre empréstimos para pessoas com crédito ruim não pode ser apenas informativo. É uma questão urgente. Não se trata de convencê-lo a pegar mais dinheiro emprestado, mas de garantir que, se o fizer, o faça de olhos abertos, entendendo o custo real e se protegendo de práticas abusivas de empréstimo.
O que significa realmente ter um histórico de crédito ruim?
Ter um histórico de crédito ruim não é um rótulo moral; é um retrato do seu comportamento financeiro passado. Na prática, significa que bancos, cooperativas de crédito e empresas fintech identificam sinais de alerta de risco no seu histórico de crédito: pagamentos atrasados, dívidas em cobrança, uso excessivo de cartão de crédito ou muitos pedidos de empréstimo em um curto período.
Eles traduzem tudo isso em um número ou uma classificação interna. Se esse número for baixo, recebem uma mensagem clara: “Essa pessoa tem uma alta probabilidade de atrasar os pagamentos ou de não cumprir com suas obrigações”. E como a lógica do negócio é minimizar as perdas, a reação típica é negar o empréstimo ou, se aprovado, aumentar significativamente a taxa de juros.
Do seu ponto de vista, do outro lado do balcão, parece injusto: justamente quando você mais precisa de confiança, está sendo punido por erros do passado. Mas é assim que funciona. A questão não é se resignar, mas sim saber quais tipos de empréstimos para quem tem crédito ruim existem, quais são os mais adequados para você e quais são uma armadilha disfarçada de ajuda.
Por que obter um empréstimo é difícil, mas não impossível
Quando seu histórico de crédito está comprometido, a realidade é que as boas opções diminuem, mas não desaparecem completamente. Os grandes bancos costumam ser os primeiros a fechar as portas, pois preferem perfis "limpos". No entanto, existem outras instituições financeiras dispostas a assumir mais riscos em troca de taxas mais altas ou garantias adicionais.
É aqui que você precisa ser pragmático. Se você tem um histórico de crédito ruim, quase nunca encontrará um empréstimo barato. O que você deve procurar é um equilíbrio entre três fatores: taxa de juros, prazo e condições. Às vezes, um empréstimo um pouco mais caro faz sentido se permitir consolidar dívidas ou sair de um aperto financeiro temporário sem cair nas mãos de agiotas.
O importante é entender que, com um histórico de crédito ruim, um empréstimo deixa de ser um produto qualquer: torna-se uma ferramenta de emergência que deve ser usada com extrema precisão. Se você o utiliza para continuar financiando o mesmo estilo de vida que o levou ao endividamento, o resultado será ainda pior.
Tipos comuns de empréstimo para quem tem crédito ruim.
Embora cada país tenha suas próprias leis e produtos, os mesmos tipos de opções estão quase sempre disponíveis para pessoas com histórico de crédito negativo . Não é preciso entrar em detalhes técnicos; basta entender a lógica geral:
- Empréstimos pessoais com juros altos: Esses empréstimos são oferecidos por bancos menores, cooperativas de crédito ou empresas fintech. Eles podem conceder crédito até mesmo a pessoas com histórico de crédito ruim, mas a taxa de juros pode ser muito alta e o prazo de pagamento longo, aumentando o custo total.
- Empréstimos com garantia (carro, casa, salário): o risco é mitigado pelo uso de um bem seu como garantia. Em caso de inadimplência, a instituição financeira pode retomar o bem dado em garantia ou descontar os pagamentos da sua renda. A taxa de juros geralmente é melhor, mas o risco pessoal também é maior.
- Empréstimos "expressos" ou de curto prazo: aprovados com quase nenhuma verificação de crédito, valores pequenos e prazos muito curtos. Parecem inofensivos, mas as taxas de juros efetivas podem ser enormes, levando você a renová-los repetidamente.
Esses tipos de produtos existem porque há muitas pessoas com crédito ruim que precisam de dinheiro rápido. O mercado percebeu esse problema e o transformou em um negócio. Sua tarefa é analisar cada opção e se perguntar: este empréstimo vai me ajudar a sair desse buraco... ou só vai me afundar ainda mais?
O verdadeiro custo do dinheiro quando seu crédito está ruim.
Uma armadilha comum é focar apenas no valor da parcela mensal: "Se eu puder pagar X por mês, está ótimo". Mas, com empréstimos para quem tem crédito ruim , o valor da parcela é enganoso. Pode parecer baixo porque o prazo é muito longo ou porque os juros são compostos de uma forma que dificulta perceber quanto você está realmente pagando.
Imagine dois cenários: em um, você contrai um empréstimo caro, mas o utiliza para quitar diversas dívidas menores com juros ainda mais altos. No outro, você contrai o empréstimo para gastar um pouco mais a cada mês, sem alterar seus hábitos de consumo. No primeiro caso, o alto custo pode fazer sentido como parte de um plano de emergência; no segundo, você está apenas adiando o problema.
Sempre que for avaliar um empréstimo com um histórico de crédito ruim , faça a si mesmo três perguntas simples:
- Qual será o valor total que pagarei, incluindo juros e taxas?
- Este empréstimo substitui dívidas mais caras ou apenas adiciona mais uma à lista?
- Minha renda atual me permite arcar com esse pagamento sem atrasar outras contas essenciais?
Se você não conseguir responder com clareza, é melhor não assinar nada ainda.
Use um empréstimo para reorganizar dívidas, não para agravá-las.
Uma das poucas situações em que um empréstimo para alguém com crédito ruim pode ser uma boa ideia é quando você o utiliza para consolidar dívidas. Ou seja, para substituir várias obrigações dispersas por uma única, com um prazo de pagamento melhor ou uma estrutura mais clara.
Por exemplo, se você tem três cartões de crédito quase estourados, pagando juros altíssimos e fazendo apenas o pagamento mínimo, você pode procurar um empréstimo pessoal que cubra o valor total da dívida e ofereça uma parcela mensal fixa. O objetivo não é ter "dinheiro grátis", mas sim organizar a situação: uma única data de vencimento, um prazo definido e a possibilidade de ver a luz no fim do túnel.
Mas essa estratégia só funciona se você fizer duas coisas ao mesmo tempo: cancelar ou bloquear os cartões de crédito que lhe causaram problemas e manter um controle rigoroso sobre seus gastos. Se, depois de consolidar suas dívidas, você voltar a estourar o limite dos cartões, o empréstimo deixa de ser uma solução e se torna combustível para o problema.
Opções de acordo com seu perfil e suas garantias.
Dependendo da sua situação, alguns caminhos serão mais razoáveis do que outros. Para visualizar isso com mais clareza, imagine algo assim:
| Situação atual | Tipo de empréstimo geralmente disponível | principais riscos |
|---|---|---|
| Histórico de crédito ruim e nenhum bem em seu nome. | Empréstimos pessoais caros, empréstimos expressos | Taxas de juros extremamente altas, ciclos de renovação sem nunca conseguir se livrar da dívida. |
| Histórico de crédito ruim, mas com carro ou casa. | Empréstimos garantidos (empréstimos com garantia ou hipotecas) | Perder o bem por falta de pagamento impõe uma grande pressão sobre suas finanças. |
| Histórico de crédito ruim e emprego formal com folha de pagamento. | Empréstimos com descontos na folha de pagamento ou pagamentos em conta salário | Menos controle sobre sua renda mensal, endividamento silencioso. |
| Histórico de crédito ruim e pequenas dívidas dispersas. | Empréstimo de consolidação, às vezes através de uma cooperativa. | Voltar a se endividar após consolidar as dívidas e dobrar o problema. |
Não se trata de uma opção ser "boa" e a outra "ruim"; o importante é entender a sua situação. Quando você enxerga dessa forma, fica mais fácil identificar que tipo de produto procurar... e quais evitar a todo custo.
Sinais claros de que um empréstimo é uma armadilha
Quando você tem um histórico de crédito ruim , sabe que não é o cliente ideal. Alguns credores se aproveitam disso para oferecer "ajuda" em termos que, na prática, o prendem em uma armadilha. Embora cada país tenha suas próprias regras, existem sinais de alerta comuns que devem acender o alarme para todos:
- Eles prometem aprovação garantida sem verificar nada sobre sua situação, mas não mostram claramente a taxa ou o custo total.
- Eles solicitam pagamentos antecipados "para despesas de estudo", "seguro obrigatório" ou "liberação de crédito" antes de depositar um único centavo em sua conta.
- O contrato está cheio de termos confusos, letras miúdas e multas exorbitantes em caso de atraso de alguns dias.
- Eles querem que você assine imediatamente, pressionando-o, sem lhe dar tempo para levar o documento para casa e lê-lo com calma.
Um empréstimo legítimo pode ser caro, mas deve ser transparente. Se você não entender algo, um credor honesto explicará pacientemente. Se, por outro lado, ele pressionar você e fizer você sentir que "perderá a chance" se não assinar imediatamente, é muito provável que a oportunidade seja apenas para ele, e não para você.
Melhore seu crédito enquanto busca soluções.
Pode parecer irônico, mas um dos melhores momentos para começar a melhorar seu histórico de crédito é justamente quando você percebe que quase ninguém quer lhe emprestar dinheiro. Esse desconforto é um sinal de alerta que, se você prestar atenção, pode mudar sua vida financeira nos próximos anos.
Você não precisa de milagres. Começar pode significar coisas tão simples quanto:
- Para quitar, mesmo que aos poucos, as dívidas menores.
- Pare de abrir novas linhas de crédito "para ver se alguma delas fracassa".
- Converse com seus credores para negociar condições de pagamento mais realistas em vez de se esconder.
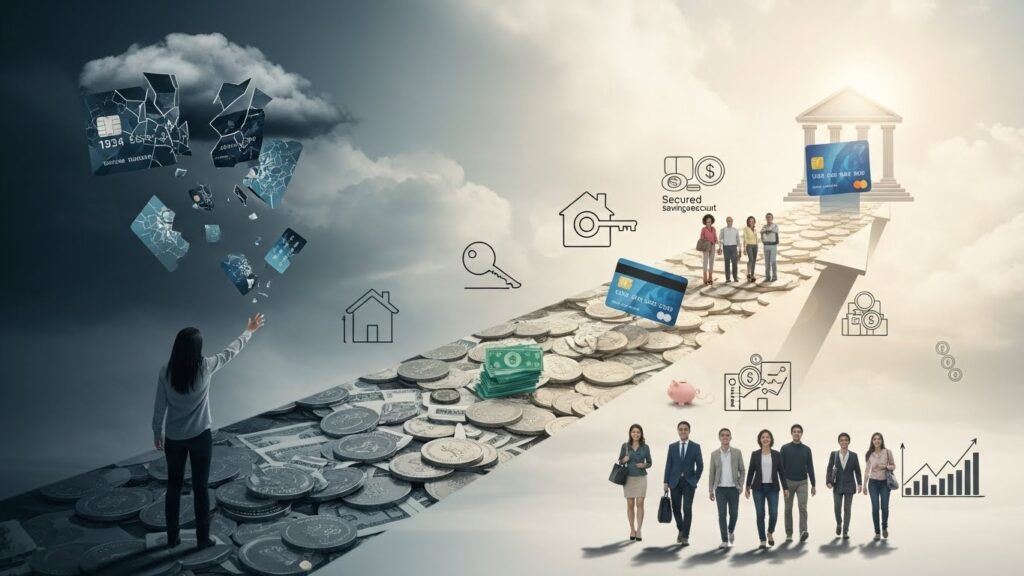
Cada mês que você faz progresso, por menor que seja, envia uma mensagem: você está mudando seu comportamento. Seu crédito não melhora da noite para o dia, mas se reconstrói. E quanto melhor for seu perfil de crédito, maiores serão suas chances de conseguir empréstimos com taxas razoáveis, caso precise deles novamente.
Escolha com a cabeça fria no momento mais decisivo.
A busca por empréstimos para quem tem histórico de crédito negativo quase sempre ocorre em um contexto de urgência: uma doença, uma dívida que ameaça resultar em ação judicial, um negócio à beira da falência, um iminente corte de energia ou água. Nessa situação, é fácil deixar o medo tomar conta e fazer com que a pessoa aceite qualquer oferta.
É exatamente por isso que a decisão mais importante não é "qual banco vai me aprovar?", mas sim "este empréstimo realmente vai melhorar minha situação em seis meses ou em um ano?". Se a resposta honesta for não, talvez o passo urgente não seja pegar mais dinheiro emprestado, mas sim reestruturar suas dívidas atuais, cortar despesas, encontrar uma renda extra ou pedir ajuda temporária a alguém de confiança.
Um empréstimo pode ser uma ferramenta para sair de um buraco ou uma pá que o cava ainda mais fundo. Quando um histórico de crédito ruim já deixou marcas, você merece tomar decisões com mais informação e menos impulsividade. Se for contrair uma nova dívida, que seja porque ela se encaixa em um plano, e não porque o medo o obrigou a assinar.